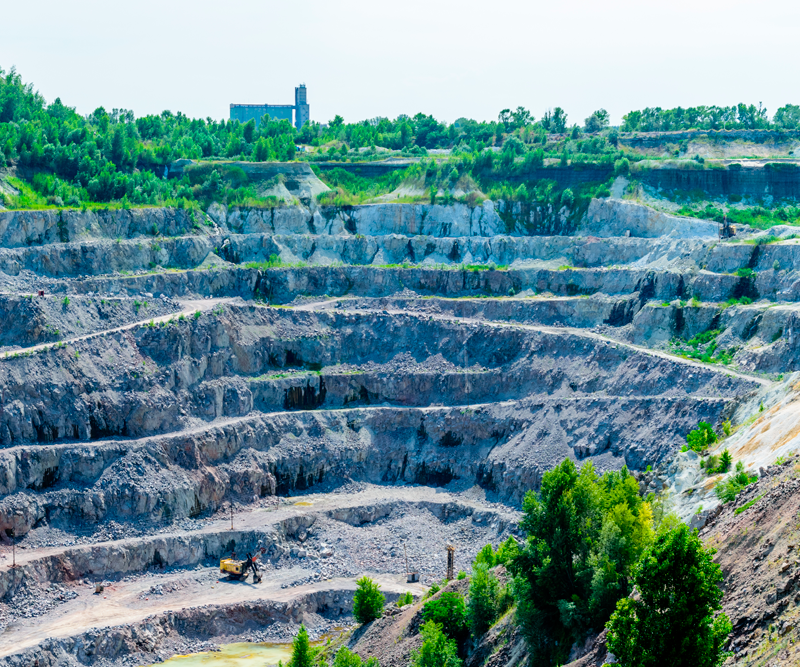
A transição energética, a eletrificação da mobilidade e o avanço das tecnologias digitais estão ampliando a importância de determinados recursos minerais em escala. Nesse contexto, os chamados minerais críticos e estratégicos deixaram de ser apenas um tema da indústria mineral para se tornarem uma questão de competitividade econômica, segurança nacional e desenvolvimento tecnológico.
Para países com vocação para investimento mineral, como o Brasil, a discussão vai além da disponibilidade de recursos naturais. O desafio passa por transformar potencial geológico em cadeias produtivas capazes de gerar valor, inovação e desenvolvimento de longo prazo para o país.
Embora muitas pessoas nunca tenham ouvido falar de alguns desses minerais, provavelmente utilizam produtos que dependem deles todos os dias. Do smartphone ao carro elétrico, passando por turbinas eólicas e redes de transmissão de energia, esses recursos estão presentes em tecnologias consideradas essenciais para a economia moderna.
O que são minerais críticos e estratégicos?
Ainda que muitas vezes utilizados como sinônimos, os conceitos de minerais críticos e estratégicos possuem significados diferentes.
De forma simplificada, minerais críticos são aqueles considerados essenciais para setores econômicos relevantes e cuja oferta está sujeita a riscos de interrupção, concentração geográfica ou dependência externa. Já os minerais estratégicos são aqueles que desempenham papel relevante para o desenvolvimento econômico, tecnológico ou industrial de um país, mesmo quando não existe preocupação imediata com seu abastecimento.
Essa classificação pode apresentar variações entre os países porque depende das características de suas indústrias, cadeias produtivas, reservas minerais e objetivos de desenvolvimento.
Entre os exemplos mais conhecidos de minerais críticos e estratégicos no Brasil e suas aplicações, estão:
- Lítio: principal componente das baterias recarregáveis utilizadas em veículos elétricos, sistemas de armazenamento de energia e dispositivos eletrônicos;
- Níquel: aumenta a densidade energética das baterias e amplamente utilizado na produção de aços inoxidáveis e ligas especiais;
- Cobalto: contribui para a estabilidade e segurança das baterias de íons de lítio utilizadas em veículos elétricos e equipamentos eletrônicos;
- Grafita: material essencial para a fabricação dos ânodos das baterias recarregáveis e aplicações industriais de alta resistência térmica;
- Terras Raras: grupo de elementos usados na produção de ímãs permanentes de alto desempenho presentes em turbinas eólicas, motores elétricos, eletrônicos e equipamentos de defesa;
- Nióbio: utilizado para aumentar a resistência e reduzir o peso de aços empregados em infraestrutura, construção, energia, óleo e gás e indústria automotiva;
- Cobre: fundamental para redes elétricas, energias renováveis, veículos elétricos e equipamentos eletrônicos;
- Manganês: empregado na fabricação de aço e, cada vez mais, em novas químicas de baterias para armazenamento de energia e mobilidade elétrica;
- Tântalo: utilizado na fabricação de componentes eletrônicos de alta confiabilidade, especialmente capacitores presentes em celulares, computadores e equipamentos médicos;
- Vanádio: aplicado em ligas metálicas de alta resistência e em sistemas avançados de armazenamento de energia, como baterias de fluxo redox de vanádio (VRFB) para sistemas de armazenamento de energia em grande escala;
- Urânio: matéria-prima utilizada na geração de energia nuclear, fornecendo eletricidade de baixa emissão de carbono.
Por que a demanda está crescendo tão rapidamente?
A expansão dos minerais críticos está diretamente associada às transformações da economia global. Veículos elétricos, sistemas de armazenamento de energia, turbinas eólicas, painéis solares e data centers dependem de uma quantidade crescente desses insumos minerais.
Uma forma simples de compreender essa mudança é pensar que a transição energética não elimina o consumo de recursos naturais. Na prática, ela substitui a dependência de combustíveis fósseis por uma demanda crescente por minerais capazes de viabilizar novas tecnologias.
Uma bateria de veículo elétrico, por exemplo, exige minerais como lítio, níquel, grafita e cobalto. Já os ímãs de alta performance utilizados em turbinas eólicas e motores elétricos dependem de elementos conhecidos como terras raras. Por isso, quando cresce a demanda por energia limpa, cresce também a demanda por mineração.
A nova corrida por recursos e por que as maiores economias globais disputam esses minerais
Nos últimos anos, governos e empresas passaram a tratar minerais críticos como ativos estratégicos para sua segurança econômica e tecnológica. A dependência de poucos países produtores, especialmente em etapas de refino e transformação mineral, elevou preocupações relacionadas à resiliência das cadeias de suprimentos. Como resultado, observa-se um movimento global envolvendo:
• Novos investimentos em exploração mineral;
• Aquisição de ativos estratégicos;
• Parcerias internacionais;
• Incentivos governamentais;
• Desenvolvimento de capacidade industrial local.
A relevância desse tema pode ser medida pelo espaço que eles passaram a ocupar nas agendas de governos ao redor do mundo. Nos últimos anos, o mundo pôde acompanhar um movimento crescente de investimentos, políticas industriais e acordos internacionais voltados à segurança de suprimento desses recursos.
Vemos iniciativas para diversificar fornecedores em diferentes países, fortalecer as capacidades em indústrias locais e a busca por redução de vulnerabilidades em determinadas cadeias produtivas. Trata-se de uma competição por capacidade tecnológica, industrial e econômica. Quem controla o acesso aos minerais e às etapas de processamento tende a ocupar posições estratégicas nos setores que irão liderar a economia das próximas décadas.
E qual é o papel do Brasil nesse cenário?
Possuir reservas é um ponto de partida, mas não garante liderança econômica. O Brasil possui uma das bases geológicas mais promissoras do mundo para os próximos anos. O desafio brasileiro não é apenas ampliar a produção mineral, mas capturar maior valor por meio do beneficiamento, refino e inserção em cadeias industriais de maior intensidade tecnológica.
A combinação de diversidade geológica, tradição minerária e matriz energética relativamente limpa cria condições favoráveis para os novos investimentos. No entanto, o verdadeiro diferencial competitivo está na verticalização da cadeia mineral, ampliando atividades de beneficiamento, transformação industrial e produção de insumos de maior valor agregado. Em outras palavras, o potencial não está apenas em exportar minério, mas em participar de forma mais relevante das cadeias globais de tecnologia e energia.
O exemplo das terras raras ajuda a entender essa diferença. O desenvolvimento da cadeia não termina com a retirada do minério do solo. São necessárias tecnologias especializadas para separar os diferentes elementos, produzir materiais com elevado grau de pureza e transformá-los em componentes utilizados em motores elétricos, turbinas eólicas, equipamentos eletrônicos e outras aplicações avançadas.
Por isso, a oportunidade brasileira está na combinação de quatro capacidades:
- Ampliar o conhecimento geológico e identificar novos depósitos;
- Transformar recursos em reservas e projetos economicamente viáveis;
- Implantar capacidade de beneficiamento, processamento e transformação;
- Integrar a produção mineral às cadeias industriais e tecnológicas.
Isso significa desenvolver projetos capazes de integrar mineração, infraestrutura, beneficiamento, processamento, rastreabilidade e transformação industrial. Também exige coordenação entre empresas, governo, universidades, centros de pesquisa, investidores e fornecedores de tecnologia.
Em quais minerais o Brasil já ocupa posição relevante?
Apesar do elevado potencial mineral brasileiro, o próprio Serviço Geológico do Brasil (SGB) destaca que o conhecimento geológico do território ainda precisa avançar em diversas regiões. Para enfrentar esse desafio, o Plano Decenal de Mapeamento Geológico 2025–2034 prevê a execução de 73 novos blocos de mapeamento geológico, iniciativa que busca ampliar a base de conhecimento do subsolo brasileiro, reduzir riscos exploratórios e atrair novos investimentos para minerais críticos e estratégicos.
A posição brasileira varia significativamente conforme o mineral. Em algumas cadeias, o país já exerce liderança mundial; em outras, possui reservas expressivas, mas ainda apresenta produção ou capacidade industrial limitada.
O caso mais representativo é o nióbio. Em 2025, o Brasil produziu aproximadamente cerca de 93% da produção mundial. As reservas brasileiras foram estimadas em aproximadamente 14 milhões de toneladas de nióbio contido, consolidando o país como principal referência global nesse mercado.
Nas terras raras, o cenário é diferente. O Brasil possui reservas estimadas em aproximadamente 11 milhões de toneladas, mas sua produção foi de cerca de 2 mil toneladas em equivalente de óxidos de terras raras em 2025. Essa diferença evidencia que uma grande disponibilidade mineral não se converte automaticamente em capacidade produtiva ou domínio tecnológico.
No lítio, mineral essencial para baterias e sistemas de armazenamento de energia, a produção brasileira foi estimada em aproximadamente 12 mil toneladas de conteúdo de lítio em 2025, enquanto as reservas foram estimadas em cerca de 540 mil toneladas.
Além do nióbio, das terras raras e do lítio, o Brasil também participa da produção de minerais estratégicos como tântalo e vanádio, com produção estimada em cerca de 190 toneladas e 5,3 mil toneladas, respectivamente, em 2025.
Da mina ao mercado: os desafios para transformar potencial em liderança
Entende-se até aqui que possuir recursos minerais é apenas uma parte da equação.
Para que o Brasil amplie sua relevância na cadeia global de minerais críticos e estratégicos, alguns desafios precisam ser debatidos e enfrentados:
Segurança regulatória: Projetos minerais possuem ciclos de maturação longos e exigem previsibilidade para atração de capital.
Licenciamento ambiental: A sociedade demanda, de forma legítima, projetos ambientalmente responsáveis e socialmente sustentáveis enquanto o mercado compete por prazo.
Infraestrutura logística: Ferrovias, portos, estradas, energia e conectividade são fatores decisivos para a competitividade dos projetos.
Desenvolvimento tecnológico: O avanço em tecnologias de processamento e transformação mineral será fundamental para ampliar a captura de valor dentro do país.
Formação de talentos: Engenheiros, geólogos, especialistas ambientais e profissionais de tecnologia serão cada vez mais necessários para atender à expansão do setor.
Conclusão
Os minerais críticos e estratégicos estão deixando de ser um tema restrito ao setor mineral para ocupar posição central nas discussões sobre energia, indústria, tecnologia e competitividade global.
Para o Brasil, a oportunidade é significativa. O país reúne recursos minerais relevantes e condições para desempenhar papel cada vez mais importante nas cadeias globais ligadas à transição energética e à transformação tecnológica.
O desafio agora é transformar potencial geológico em capacidade industrial, inovação e desenvolvimento sustentável. Nesse contexto, empresas que conseguirem estruturar projetos robustos, integrar suas cadeias de valor e antecipar movimentos de mercado estarão mais bem posicionadas para capturar as oportunidades da nova economia mineral.
Autora: Thaís Galão – Senior Manager na Verum Partners, part of Accenture Construct.
REFERÊNCIAS:
Critical & Strategic Metals Hub, 2026: Brazil Critical Minerals: <https://criticalstrategicmetals.com/countries/brazil/>
Journal of the Geological Survey of Brazil, 2026: Decennial plan for geological mapping (PlanGeo 2025-2034) – Geoscience as a driver of Public Policy through the Geological Survey of Brazil.
Serviço Geológico Brasileiro: PlanGeo 2025-2034, Plano Decenal de Mapeamento Geológico Básico. <https://www.sgb.gov.br/mapeamento_geologico/plangeo.html>
USA Geological Survey: Mineral Commodity Summaries May 2026. <https://pubs.usgs.gov/periodicals/mcs2026/mcs2026.pdf>